

芯片存储实时价
NAND闪存价格跌跌不休,三星、SK海力士宣布减产救市
2026年7月底,NAND闪存市场持续低迷,512Gb TLC颗粒价格已跌至2.5美元,跌幅超15%。为遏制价格下滑,三星与SK海力士相继宣布削减NAND产能,预计减产幅度达10%-15%。本文深度解析市场现状、厂商策略及未来走势,为采购与投资者提供参考。
2026-07-29 01:03:17

浏览全站最新文章
2026年7月底,NAND闪存市场持续低迷,512Gb TLC颗粒价格已跌至2.5美元,跌幅超15%。为遏制价格下滑,三星与SK海力士相继宣布削减NAND产能,预计减产幅度达10%-15%。本文深度解析市场现状、厂商策略及未来走势,为采购与投资者提供参考。

2026年7月,三星电子宣布投资400亿美元在美国建设先进封装工厂,并与谷歌合作开发定制AI芯片。本文解读这一交易背后的垂直整合策略,分析其对全球半导体产业格局的影响,以及与其他巨头的竞争博弈。

随着全球数码供应链加速重组,越南、印度等东南亚国家凭借成本优势和政策激励,正成为智能手机、PC及可穿戴设备的新制造中心。本文深入分析该趋势对全球数码产业格局的影响,并展望供应链数字化与本地化协同的未来方向。

2026年下半年伊始,硬科技投资热度不减。本文梳理最新机构动向与行业动态,聚焦量子计算、脑机接口和核聚变三大赛道,分析重仓硬科技的底层逻辑与未来展望,为投资者提供参考。

2026年7月28日,存储芯片市场呈现显著分化:AI服务器需求推动HBM价格环比大涨20%,而消费级DRAM与NAND Flash供过于求,价格持续走低。本文分析最新报价、供需格局及厂商策略,为您解读市场冰火两重天背后的深层逻辑。

2026年7月,半导体行业迎来新一轮并购浪潮。英伟达、英特尔、台积电等巨头纷纷调整交易策略,通过收购、拆分和战略投资抢占市场先机。本文深度解析近期重大交易背后的逻辑,并给出投资者实战指南,助您把握半导体板块结构性机遇。

2026年7月,英特尔宣布与日本政府及多家半导体企业合作,在日本建立先进研发中心,共同开发2nm及以下制程工艺。此举标志着全球数码供应链在地缘政治与技术创新双重驱动下加速区域化布局。本文深入分析该事件对智能手机、PC等数码产品供应链的影响,并探讨智能供应链管理在未来的应用趋势。

2026年上半年全球硬科技投资同比增长35%,量子计算和合成生物学成为最热赛道。本文分析硬科技投资的核心逻辑、主要驱动因素和未来趋势,探讨为何机构重仓硬科技成为长期战略。

2026年7月26日,芯片存储市场迎来新一轮价格波动。DRAM价格受供需关系影响小幅上涨,NAND Flash因库存压力持续下行。三星、SK海力士等巨头调整产能,AI应用拉动高端存储需求。本文深度解析最新报价与行业趋势。
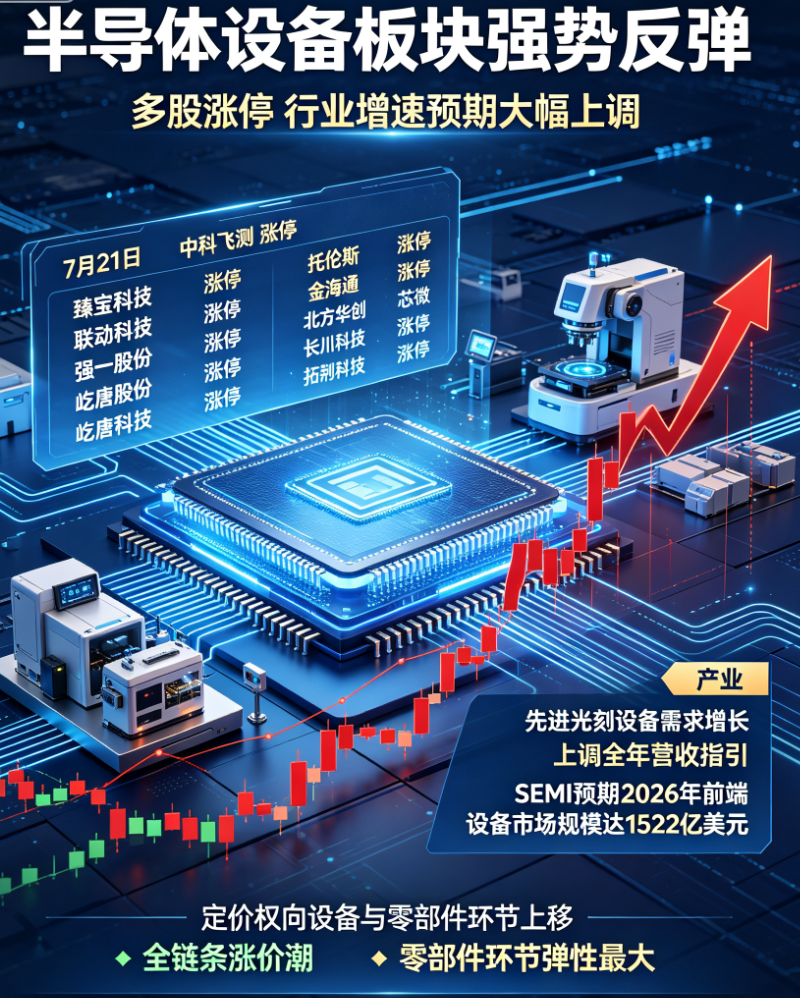
2026年7月21日A股半导体设备板块强势反弹,十余只个股涨停。文章深度解析反弹背后的多重利好:光刻机巨头上调指引、SEMI上修增速预期、产业链定价权转移等,揭示半导体设备与零部件环节的投资机遇。
2025年美股市场,OpenAI GPT-5、Anthropic Claude 4与Google DeepMind Gemini Ultra三大AI模型激烈竞争,影响科技股估值和投资者情绪。本文从资本视角剖析这场技术对决对产业格局和宏观经济的深远影响。
2025年XR赛道竞争白热化,苹果与Meta相继推出Vision Pro 2和Quest 4。本文从美股市场视角分析两大巨头战略布局、技术路径差异及投资启示,助力投资者把握沉浸式计算时代机遇。
深度解析2025年美股半导体板块在2nm制程工艺竞争下的投资前景,分析台积电、英特尔、英伟达等巨头的技术路线与市场影响,探讨半导体升级周期的投资意义。
深度剖析美股市场的核心驱动力、风险因素及未来趋势,探讨美联储利率决策、人工智能对投资格局的影响,为投资者提供专业参考。
2025年,美股自动驾驶赛道迎来特斯拉FSD v13、Waymo与极氪三强竞合。本文深度剖析三方技术进展、商业模式与竞争格局,为投资者提供前瞻性洞察。

